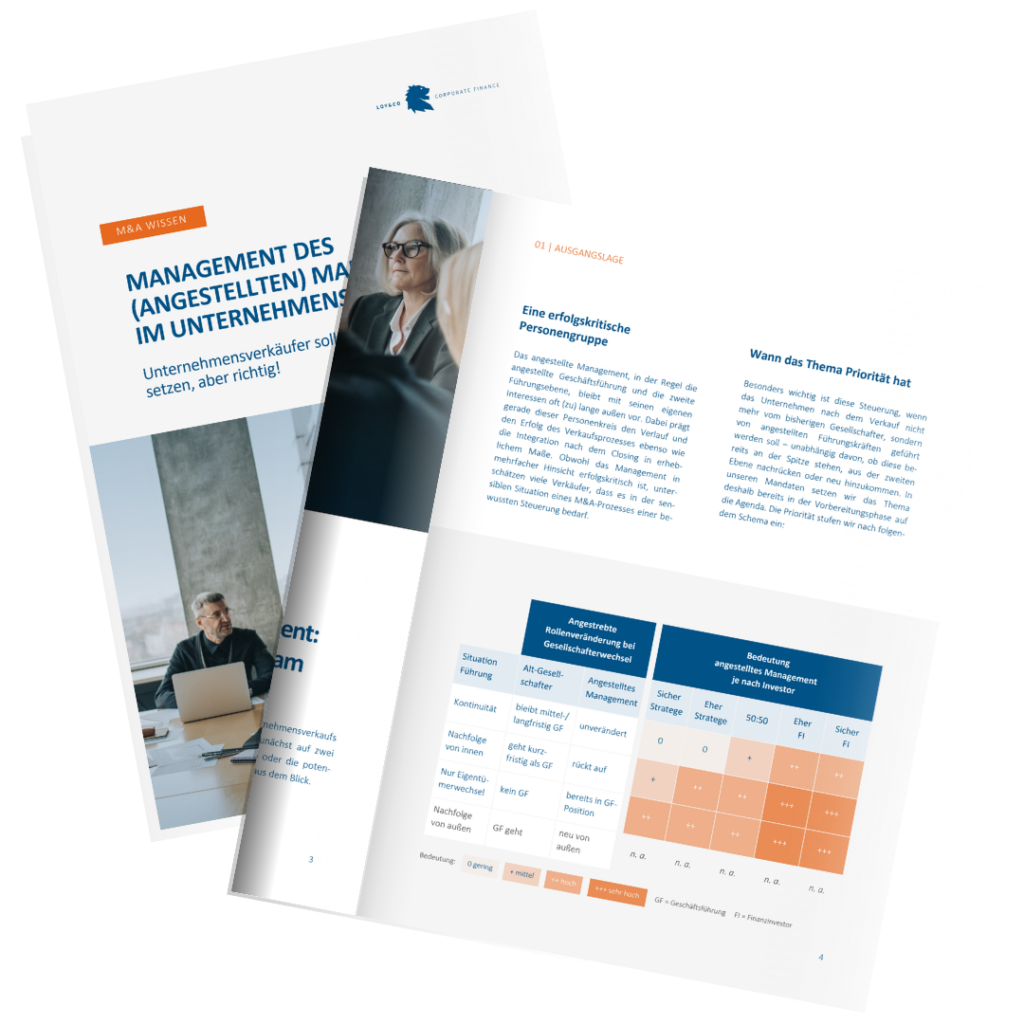
Ob ein Verkauf zum angestrebten Kaufpreis gelingt, hängt maßgeblich von Personen ab, die an den Verhandlungen selbst kaum teilnehmen: der Geschäftsführung und der zweiten Führungsebene. In unserem Leitfaden aus der Reihe „M&A Wissen“ zeigen wir, warum Käufer gerade auf diese Personen schauen, in welche Interessenkonflikte ein M&A-Prozess sie bringt und wie Verkäufer sie für sich gewinnen. Er richtet sich an Gesellschafter, die ihr Unternehmen verkaufen und die Führung künftig in angestellte Hände geben möchten.
Angestelltes Management im Unternehmensverkauf: Rahmen und Anreize richtig setzen
Wann das Thema Priorität hat
Besonders wichtig ist eine bewusste Steuerung, wenn das Unternehmen nach dem Verkauf von angestellten Führungskräften geleitet werden soll, unabhängig davon, ob diese bereits an der Spitze stehen oder aus der zweiten Ebene nachrücken. Die Bedeutung hängt dabei stark vom Käufertyp ab. Ein Finanzinvestor kauft das Führungsteam gewissermaßen mit, da er in aller Regel keine eigene operative Organisation hat, die die Aufgaben des Inhabers übernehmen könnte. Bei strategischen Käufern oder wenn der Alt-Gesellschafter mittelfristig in der Geschäftsführung bleibt, fällt sie geringer aus.
Woran Erwerber die Führungsebene messen
Käufer wollen wissen, ob das Management über längere Zeit glaubhaft Verantwortung getragen hat, die Unternehmensplanung überzeugend vertritt und nach dem Closing an Bord bleibt. Finanzinvestoren verlangen darüber hinaus einen möglichst fälschungssicheren Beleg dafür, dass die Manager zu ihren Aussagen stehen: eine finanzielle Beteiligung, deren Ausfall sie empfindlich, aber nicht existenziell treffen würde. Entstehen Zweifel, sichert sich der Käufer zulasten des Verkäufers ab, etwa über einen Abschlag auf die Bewertung, einen höheren Earn-out-Anteil oder ein Verkäuferdarlehen. Allein die Abhängigkeit von Schlüsselpersonen führt erfahrungsgemäß zu 10 bis 25 Prozent Wertabschlag.
Wie Loyalität im Prozess verloren gehen kann
Je länger sich der Verkauf hinzieht, desto stärker verschiebt sich die Perspektive der Führungskräfte: Sie orientieren sich, bewusst oder unbewusst, am künftigen Gesellschafter, mit dem sie ihre berufliche Zukunft verbinden. Das muss keineswegs offen geschehen. Oft genügt eine Management-Präsentation, die bei einem Bieter spürbar engagierter ausfällt als bei einem anderen, eine unterschiedlich bereitwillige Beantwortung von Fragen oder ein informeller Kontakt vorbei an der offiziellen Prozesskommunikation. Kritisch wird es, wenn sich das Management seiner Verhandlungsmacht in einer Phase bewusst wird, in der dem Verkäufer kaum noch Handlungsspielraum bleibt.
Interessenkonflikte des Managements im M&A-Prozess
Dass Führungskräfte bei einem Verkauf unter Druck geraten, ist weniger eine Frage des Charakters als der Situation. Der Verkäufer erwartet eine anspruchsvolle Planung, weil sie unmittelbar in die Bewertung einfließt. Die Manager neigen dagegen eher zu Zurückhaltung, weil sie sich nach dem Verkauf an diesen Zahlen messen lassen müssen. Hinzu kommen über mehrere Monate erhebliche Mehrarbeit für Datenraum, Fragerunden der Due Diligence und Standortbesichtigungen, die Sorge um künftige Entscheidungsspielräume und bei Finanzinvestoren die Erwartung, eigenes Kapital einzusetzen. Umgekehrt unterschätzen viele Manager die Chancen einer Beteiligung: Kaum ein Beteiligter profitiert mit einem höheren Hebel von einer erfolgreichen Wertsteigerung des Unternehmens.
Transaktionsbonus und Managementbeteiligung richtig gestalten
Bis zum Closing ist in erster Linie der Verkäufer gefordert. Sein zentrales Instrument ist eine Prämie aus dem Kaufpreis, üblich sind 50 bis 100 Prozent des Jahreszielgehalts. Die Auszahlung sollte an den Vollzug der Transaktion und an den Verbleib im Unternehmen geknüpft sein. Da die Prämie gegenüber dem Käufer in der Regel offenzulegen ist, sollte sie nicht übertrieben hoch ausfallen: Sonst weckt sie Zweifel, ob das Management die Lage des Unternehmens unvoreingenommen darstellt.
Beim Verkauf an einen Finanzinvestor ist eine Beteiligung der Führungskräfte in der Regel eine Conditio sine qua non. Die grundsätzliche Bereitschaft und eine realistische Größenordnung sollten deshalb geklärt sein, bevor Investoren angesprochen werden. Das konkrete Paket wird später mit dem ausgewählten Bieter verhandelt. Zeigt sich früh, dass ein wichtiger Manager nicht mitgehen will oder kann, bleibt Zeit gegenzusteuern. Stellt sich dieselbe Frage erst nach Abgabe der Angebote, gerät der Verkäufer unter erheblichen Druck, oder die Transaktion scheitert.
Abhängigkeiten früh bewerten und offen darstellen
Bevor das Information Memorandum (IM) versandt wird, sollte geklärt sein, wie stark das Unternehmen am Inhaber und an einzelnen Führungskräften hängt. Betrachtet werden in der Regel zehn Dimensionen, von Kundenbeziehungen und Preisgestaltung über undokumentiertes Know-how und Führungstiefe bis zu persönlichen Bürgschaften und Change-of-Control-Klauseln. Daraus lässt sich ein Maßnahmenplan ableiten: für jede wesentliche Abhängigkeit eine Maßnahme, ein Verantwortlicher aus dem Führungsteam und eine Frist.
Im IM sollten Führung und Übergabe einen eigenen Abschnitt erhalten, der Abhängigkeiten und Gegenmaßnahmen klar benennt. Das widerspricht zunächst dem Instinkt, Schwächen nicht ins Schaufenster zu stellen. Doch ein Risiko, das der Käufer aus dem IM kennt, fließt bereits in sein Angebot ein und taugt später kaum noch als Argument für Nachverhandlungen.
Unser Leitfaden im Überblick
Auf 24 Seiten zeigen wir, wie Sie Ihr Führungsteam früh und gezielt einbinden und so zum Mitstreiter für den Verkaufserfolg machen. Zudem enthält er vier Übersichten:
- Prioritätsschema nach Führungssituation und Käufertyp
- Risikobewertung in zehn Dimensionen
- Loyalitätskurve über den Prozessverlauf
- Bausteinplan mit 13 Instrumenten von der Vorbereitung bis zur Übergabe
Direkter Download, ohne Angabe von Kontaktdaten.